

證券及期貨事務監察委員會(證監會)的《基金經理操守準則》(Fund Manager Code of Conduct,FMCC,下稱《準則》)於 2024 年 10 月出至第五版。 市場的注意力多數落在託管、流動性風險、槓桿與證券借貸之上,主要載於第 5.3 節的估值條文,卻甚少被討論。然而,正是這幾段條文決定了基金資產淨值如何建立。隨着香港基金持有愈來愈多沒有市場報價的資產,包括私募信貸、上市前股權、創投項目、物業控股公司,以至代幣化的實物資產,這些條文的分量逐年加重。[1] 證券及期貨事務監察委員會(證監會)的《基金經理操守準則》(Fund Manager Code of Conduct,FMCC,下稱《準則》)於 2024 年 10 月出至第五版。[1] 市場的注意力多數落在託管、流動性風險、杠杆與證券借貸之上,主要載於第 5.3 節的估值條文,卻甚少被討論。然而,正是這幾段條文決定了基金資產淨值如何建立。隨著香港基金持有愈來愈多沒有市場報價的資產,包括私募信貸、上市前股權、創投項目、物業控股公司,以至代幣化的實物資產,這些條文的分量逐年加重。
本期通訊交代《準則》在估值上要求甚麼,在何處止步,以及我們認為基金經理應如何填補它留下的空間。《準則》沉默之處,我們以2025年版《國際估值準則》(IVS 2025)對照解讀,該準則亦是香港大多數企業價值估值師跟隨的標準。
摘要
- 《準則》第 5.3 節,為負責基金整體運作或已獲轉授估值職責的基金經理訂下七項估值責任。
- 《準則》沒有點名任何估值準則,沒有定義「具備適當資格的人士」,亦沒有說明「在有需要時」就估值尋求獨立意見的「有需要」所指為何。
- 我們的看法:在估值政策中明文採用 IVS 2025,按資產類別備存評估師的資格,預先在政策中訂明獨立確認的觸發條件,並確保年度覆核測試不單只測試程序,也同時抽樣測試數值結果。
- 大華交易諮詢服務提供第 5.3.6 及 5.3.7 段下的獨立估值、獨立確認,以及年度估值程序覆核。
1. 一頁看懂《準則》要求甚麼
第 5.3 節僅適用於負責基金整體運作、或已獲轉授基金估值職責的基金經理。只管理某一投資組合的副經理,除非獲轉授估值職責,否則不在此列。但有兩項責任適用於所有基金經理:估值事宜「僅應由合資格和具備豐富經驗的人士執行」(第 1.2(b) 段),而估值屬後勤部門職能,須與前線部門分開,由不同僱員透過不同匯報途徑執行(第 1.4(a) 段)。委託帳戶經理亦不獲豁免:附錄 1 豁免了數項基金專屬規定,但仍要求其在適用情況下符合第 5.3 節,並每月向客戶提供估值報告。
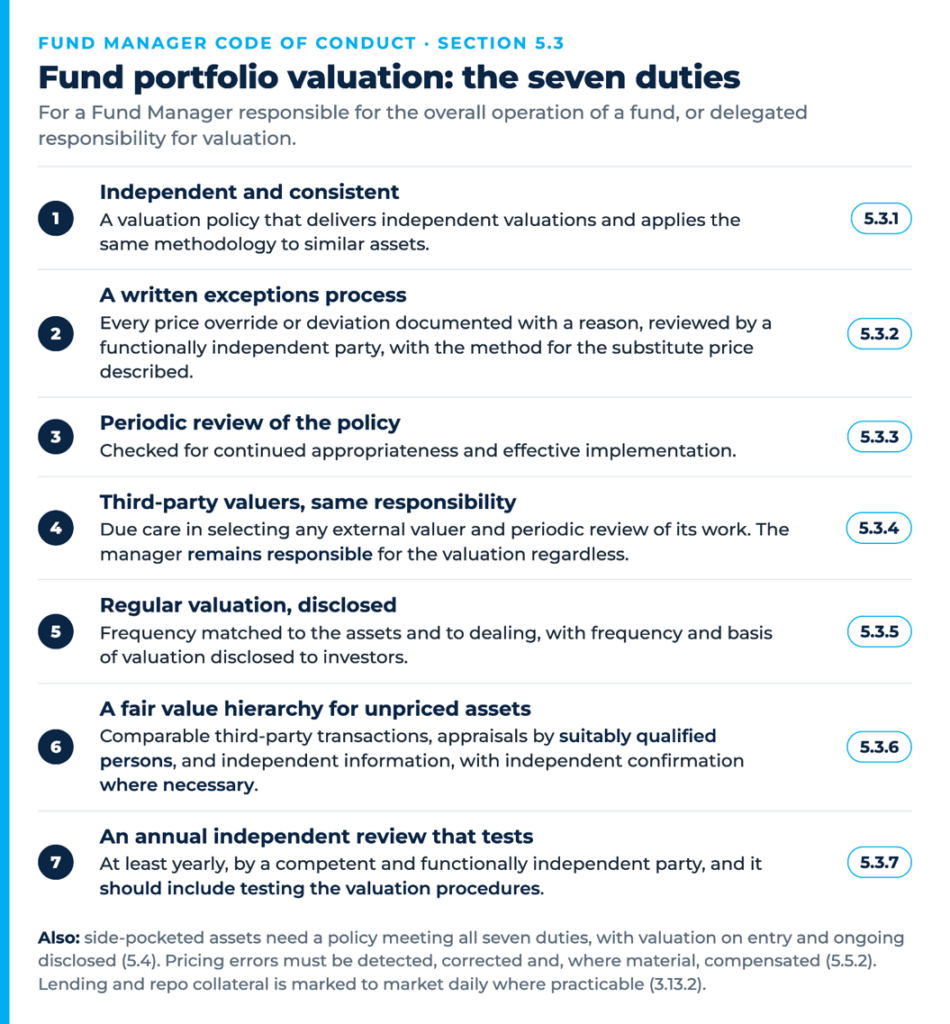
第 5.3 節的責任可歸納為七項,見圖一。另有三項條文與之並行:側袋安排、定價錯誤,以及借貸抵押品每日按市價計值。
圖一:《準則》第 5.3(第 5.3.1 至 5.3.7 段)下的節七項估值責任,及側袋安排、錯誤定價及抵押品估值三項相關條文。
圖二:《準則》第 5.3.6(b) 段下非上市持倉公平價值的三個依據:其他人近期可資比較的交易、具備適當資格的人士所作的估值報告(在有需要時另尋求獨立意見),以及獨立消息來源的資料。三個用語未有定義:具備適當資格、有需要時、業內的最佳準則和作業方式。
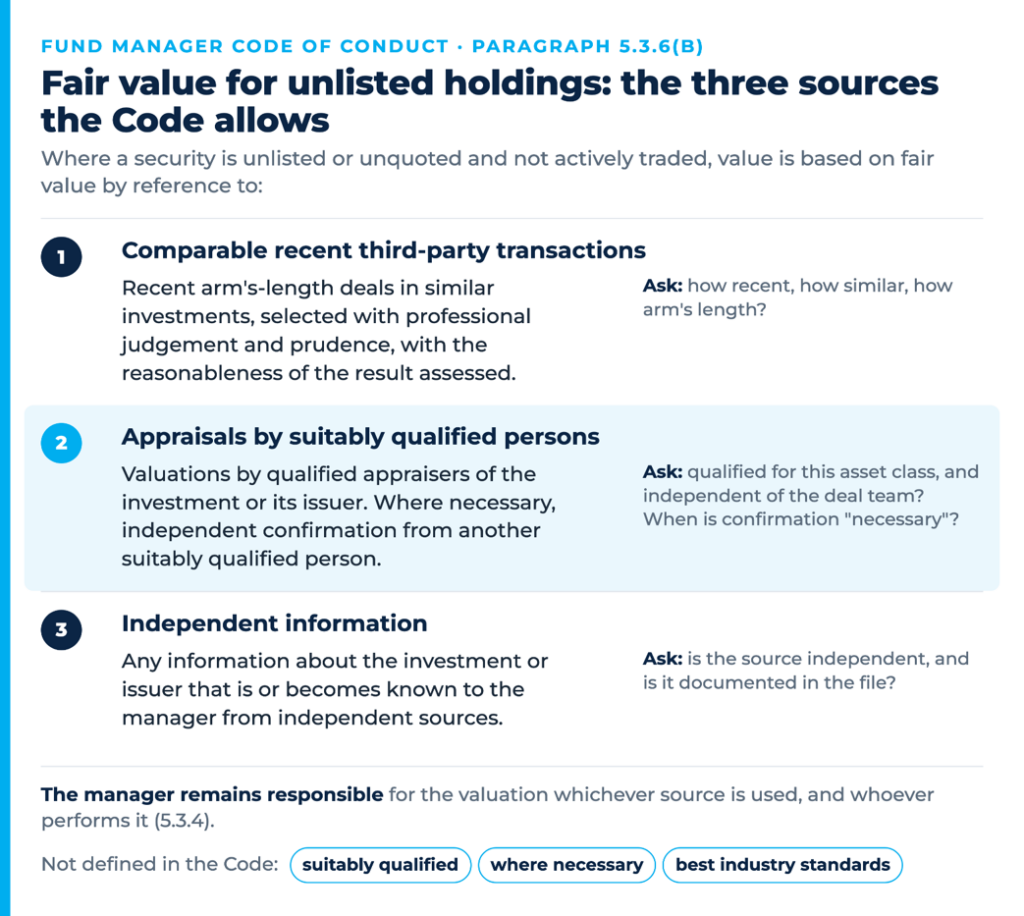
圖二展開第六項責任,也是私募資產最關鍵的一項。以上都沒有爭議。值得細看的,是這七項留下未說的部分。
2. 《準則》留給你回答的四條問題
《準則》以原則為本。沉默之處並非放行,而是把判斷交到基金經理手上,日後由基金經理證明判斷合理。以下四個判斷,在我們接觸的每一隻私募資產基金都會出現。
估值實際上跟隨哪一套準則??
《準則》沒有點名任何一套。它只要求顧及「適用的普遍接納的會計原則及業內的最佳準則和作業方式」(第 5.3.6 段),由基金經理自行判斷所指為何。在 2026 年,答案並無懸念。IVS 2025 已於 2025 年 1 月 31 日生效,新增的「數據與輸入」一章把門檻寫成三個動詞:重大輸入必須獲得解釋、論證及記錄(explained, justified, and documented),否則估值不符合 IVS。[1] 私募股權及創投持倉,另有《國際私募股權及風險投資估值指引》(IPEV指引) 指引並行。基金的估值政策應寫明所跟隨的準則及版本,讓每一位倚賴資產淨值的人,知道該數字出自哪一套準則。
誰是「具備適當資格的人士」?
《準則》以「具備適當資格的人士(如合資格評估人員)」形容可出具估值報告的人。香港沒有業務估值師的法定牌照,所以這個用語指的資格,本地法例並無定義。實務上,基金經理須在自己備存的檔案中,按資產類別逐一舉證評估師的勝任條件:獲承認的估值專業資格、隸屬設有估值師註冊制度的專業團體、該行業的往績,以及與交易團隊和任何對價格有利害關係者的獨立性。內部估值人員亦適用同一標準。《準則》提出基金經理保留基金資產估值的責任,順理成章,舉證責任也留在基金經理身上。
「在有需要時」尋求獨立意見,何時才算有需要?
第 5.3.6(b) 段提到「在有需要時,基金經理應向另一具備適當資格的人士就確認有關估值尋求獨立意見」,卻沒有說何謂有需要。這個詞既然沒有定義,實務上往往變成季末趕數時在壓力下倉促拍板。較好的做法,是預先寫入政策。我們認為,以下情況即屬有需要:持倉對資產淨值屬重大、首次估值由投資團隊或關聯方編制、價值在沒有可觀察交易下出現重大變動、表現費按該價值結算,以及資產撥入側袋之時。寫下來,一句模糊的用語便成為一項控制。
年度覆核究竟在測試甚麼?
第 5.3.7 段要求檢討「應包括測試為基金資產進行估值而設的估值程序」,並沒有要求任何人判斷個別價值是否合理。IVS 2025 正好劃出這條界線:估值過程覆核(valuation process review)與價值覆核(value review)是兩回事。[2] 確認程序存在的覆核,符合了《準則》的字面。重做抽樣估值並對照其輸入的覆核,才達到《準則》的目的。
《準則》對驅動大多數私募估值的缺乏市場性折讓、控股權溢價及少數股權折讓隻字不提,而這些正是檔案中最重大的判斷所在。IVS 2025 有所處理:它列出每種調整的典型方法,並把控股權溢價繫於控制權能否為資產擁有人帶來更多經濟利益(enhances the economic benefits available to the owner of the subject asset)。[3] 因此覆核者對每一項調整應問三件事:依據哪一種方法或研究、該來源為何適用於這項持倉、數字是否落在來源所支持的範圍之內。沒有問過,就等於沒有測試。而任何覆核者,無論是證監會、核數師還是董事會,第一份翻開的文件,就是第 5.3.2 段早已要求備存的紀錄:價格被推翻或出現差異時的理由。
3. 實務清單
-
寫明估值政策跟隨的準則及版本:IVS 2025,相關時加上 IPEV指引。
- 為基金可能持有的每一類資產訂明公平價值的依據及層級。
- 訂明內部及外部評估師的資格及獨立性標準。
- 在政策中預設獨立確認的觸發條件。
- 備存價格被推翻或出現差異的紀錄:每次偏差的理由、審查人及釐定合適價格的方法。
- 記錄每一項採用的折讓與溢價、所依據的研究或數據,以及為何適用於該持倉。
- 要求年度檢討人士抽樣測試數值結果,而不只測試程序。
- 向投資者披露估值頻率及基準,側袋資產則披露撥入時及其後的估值。
4. 常見問題
FMCC 是否要求基金經理委任外部估值師? 不是。它要求的是「恰當及獨立的估值」(第 5.3.1 段)。外部估值師是達致這一點的其中一種方法,而第 5.3.4 段清楚指出,無論如何,對基金資產的估值責任仍在基金經理身上。
香港基金的估值政策應引用哪一套準則? 《準則》沒有點名。我們認為 IVS 2025(2025 年 1 月 31 日生效)是今日最站得住的參照,私募股權及創投持倉則配合 IPEV 指引。
基金的估值政策須多久檢討一次? 至少每年一次,由「具備勝任能力且在職能上獨立的人士」進行,並應包括測試估值程序(第 5.3.7 段)。
FMCC 的估值責任是否適用於委託帳戶經理? 大致適用。附錄 1 豁免了與交易頻密程度相稱的估值頻密程度、側袋安排及按單位/股份類別計算資產淨值的規定,但要求委託帳戶在適用情況下符合第 5.3 節,並每月向客戶提供估值報告。
基金經理應在甚麼時候就估值尋求獨立意見? 《準則》只說「在有需要時」,沒有定義。我們建議在政策中預設觸發條件:重大持倉、由交易團隊或關聯方編製的估值、無法解釋的大幅變動、表現費結算,以及撥入側袋。
5. 我們可以怎樣協助
大華交易諮詢服務為基金及全權委託帳戶提供非上市股權、債權、無形資產及物業相關持倉的獨立估值,就基金經理或第三者編製的估值報告提供第 5.3.6(b) 段下的獨立意見,並進行第 5.3.7 段下包括抽樣重新計算價值的年度估值程序覆核。我們亦按《準則》及 IVS 2025 檢視估值政策,並將基金估值所採用的折讓與溢價,對照已發表的研究及可觀察的市場證據。本行估值服務詳情: www.moore.hk/services/advisory/transaction-valuation/
大華國際(香港)一直為客戶提供交易及估值諮詢服務。本行的估值專家及交易諮詢團隊持有 CFA、FRM、CPA、MRICS、CAIA 及 CESGA 等專業資格。
下载 並閱讀我們的電子通訊,深入了解如何在當今不斷演變的投資格局中應對估值挑戰。
如欲進一步了解 FMCC 下的估值要求,請 WhatsApp +852 6938 9310,或聯絡本行交易諮詢服務董事總經理 馬志堅或交易諮詢服務主管 黃子康.