

证券及期货事务监察委员会(证监会)的《基金经理操守准则》(Fund Manager Code of Conduct,FMCC,下称《准则》)于 2024 年 10 月出至第五版。 市场的注意力多数落在托管、流动性风险、杠杆与证券借贷之上,主要载于第 5.3 节的估值条文,却甚少被讨论。然而,正是这几段条文决定了基金资产净值如何建立。随着香港基金持有愈来愈多没有市场报价的资产,包括私募信贷、上市前股权、创投项目、物业控股公司,以至代币化的实物资产,这些条文的分量逐年加重。[1] 证券及期货事务监察委员会(证监会)的《基金经理操守准则》(Fund Manager Code of Conduct,FMCC,下称《准则》)于 2024 年 10 月出至第五版。[1] 市场的注意力多数落在托管、流动性风险、杠杆与证券借贷之上,主要载于第 5.3 节的估值条文,却甚少被讨论。然而,正是这几段条文决定了基金资产净值如何建立。随着香港基金持有愈来愈多没有市场报价的资产,包括私募信贷、上市前股权、创投项目、物业控股公司,以至代币化的实物资产,这些条文的分量逐年加重。
本期通讯交代《准则》在估值上要求甚么,在何处止步,以及我们认为基金经理应如何填补它留下的空间。《准则》沉默之处,我们以2025年版《国际估值准则》(IVS 2025)对照解读,该准则亦是香港大多数企业价值估值师跟随的标准。
摘要
- 《准则》第 5.3 节,为负责基金整体运作或已获转授估值职责的基金经理订下七项估值责任。
- 《准则》没有点名任何估值准则,没有定义「具备适当资格的人士」,亦没有说明「在有需要时」就估值寻求独立意见的「有需要」所指为何。
- 我们的看法:在估值政策中明文采用 IVS 2025,按资产类别备存评估师的资格,预先在政策中订明独立确认的触发条件,并确保年度复核测试不单只测试程序,也同时抽样测试数值结果。
- 大华交易咨询服务提供第 5.3.6 及 5.3.7 段下的独立估值、独立确认,以及年度估值程序复核。
1. 一页看懂《准则》要求甚么
第 5.3 节仅适用于负责基金整体运作、或已获转授基金估值职责的基金经理。只管理某一投资组合的副经理,除非获转授估值职责,否则不在此列。但有两项责任适用于所有基金经理:估值事宜「仅应由合资格和具备丰富经验的人士执行」(第 1.2(b) 段),而估值属后勤部门职能,须与前线部门分开,由不同雇员透过不同汇报途径执行(第 1.4(a) 段)。委托帐户经理亦不获豁免:附录 1 豁免了数项基金专属规定,但仍要求其在适用情况下符合第 5.3 节,并每月向客户提供估值报告。
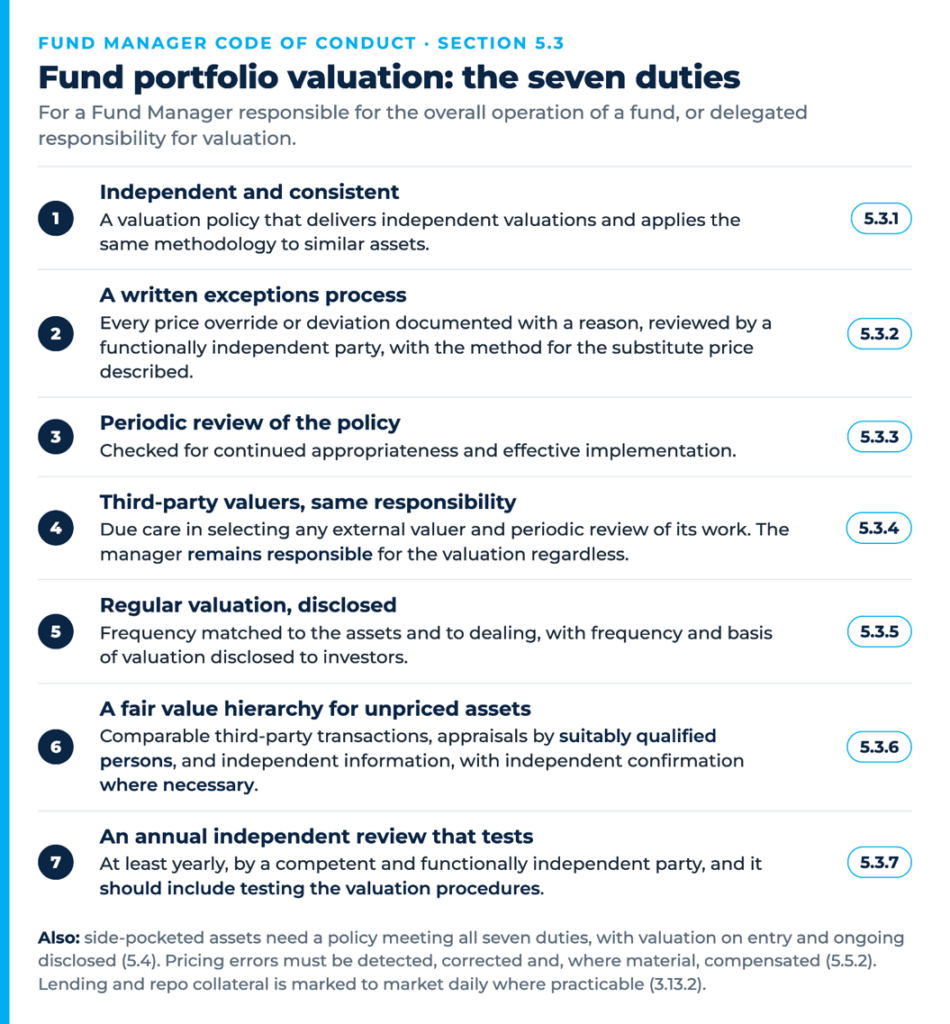
第 5.3 节的责任可归纳为七项,见图一。另有三项条文与之并行:侧袋安排、定价错误,以及借贷抵押品每日按市价计值。
图一:《准则》第 5.3(第 5.3.1 至 5.3.7 段)下的节七项估值责任,及侧袋安排、错误定价及抵押品估值三项相关条文。
图二:《准则》第 5.3.6(b) 段下非上市持仓公平价值的三个依据:其他人近期可资比较的交易、具备适当资格的人士所作的估值报告(在有需要时另寻求独立意见),以及独立消息来源的资料。三个用语未有定义:具备适当资格、有需要时、业内的最佳准则和作业方式。
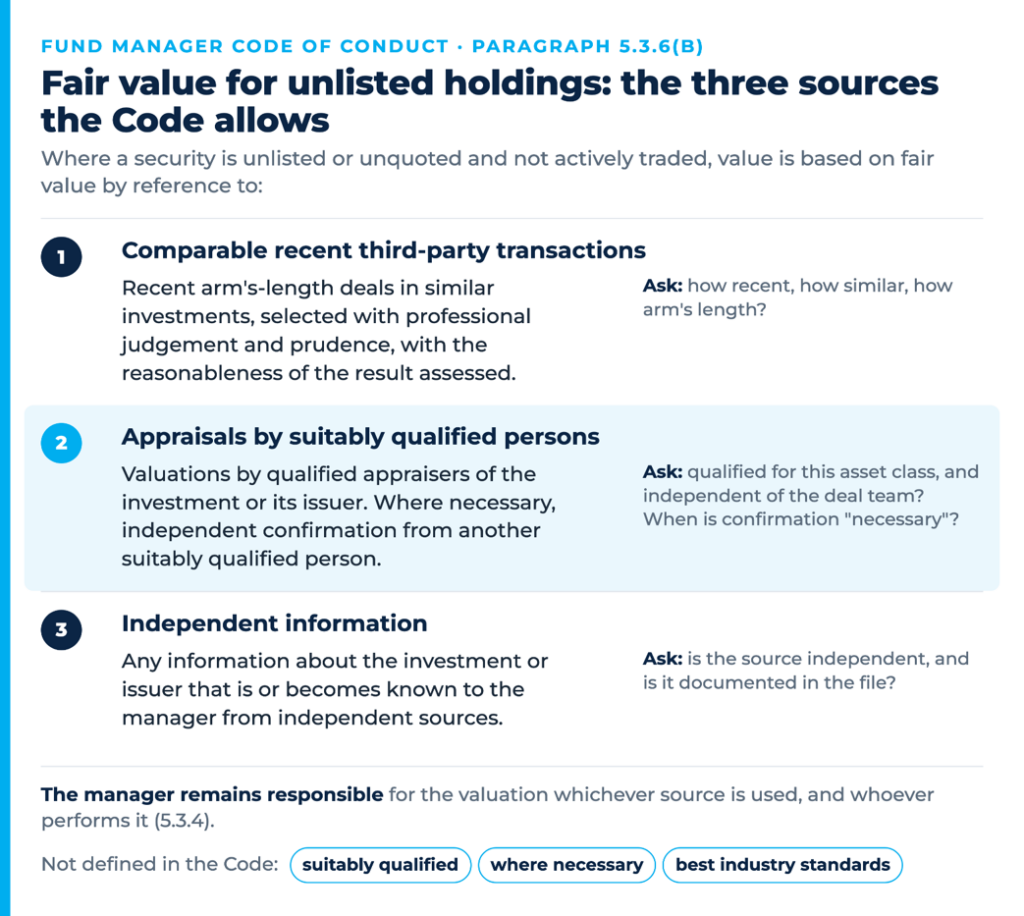
图二展开第六项责任,也是私募资产最关键的一项。以上都没有争议。值得细看的,是这七项留下未说的部分。
2. 《准则》留给你回答的四条问题
《准则》以原则为本。沉默之处并非放行,而是把判断交到基金经理手上,日后由基金经理证明判断合理。以下四个判断,在我们接触的每一只私募资产基金都会出现。
估值实际上跟随哪一套准则??
《准则》没有点名任何一套。它只要求顾及「适用的普遍接纳的会计原则及业内的最佳准则和作业方式」(第 5.3.6 段),由基金经理自行判断所指为何。在 2026 年,答案并无悬念。IVS 2025 已于 2025 年 1 月 31 日生效,新增的「数据与输入」一章把门槛写成三个动词:重大输入必须获得解释、论证及记录(explained, justified, and documented),否则估值不符合 IVS。[1] 私募股权及创投持仓,另有《国际私募股权及风险投资估值指引》(IPEV指引) 指引并行。基金的估值政策应写明所跟随的准则及版本,让每一位倚赖资产净值的人,知道该数字出自哪一套准则。
谁是「具备适当资格的人士」?
《准则》以「具备适当资格的人士(如合资格评估人员)」形容可出具估值报告的人。香港没有业务估值师的法定牌照,所以这个用语指的资格,本地法例并无定义。实务上,基金经理须在自己备存的档案中,按资产类别逐一举证评估师的胜任条件:获承认的估值专业资格、隶属设有估值师注册制度的专业团体、该行业的往绩,以及与交易团队和任何对价格有利害关系者的独立性。内部估值人员亦适用同一标准。《准则》提出基金经理保留基金资产估值的责任,顺理成章,举证责任也留在基金经理身上。
「在有需要时」寻求独立意见,何时才算有需要?
第 5.3.6(b) 段提到「在有需要时,基金经理应向另一具备适当资格的人士就确认有关估值寻求独立意见」,却没有说何谓有需要。这个词既然没有定义,实务上往往变成季末赶数时在压力下仓促拍板。较好的做法,是预先写入政策。我们认为,以下情况即属有需要:持仓对资产净值属重大、首次估值由投资团队或关联方编制、价值在没有可观察交易下出现重大变动、表现费按该价值结算,以及资产拨入侧袋之时。写下来,一句模糊的用语便成为一项控制。
年度复核究竟在测试甚么?
第 5.3.7 段要求检讨「应包括测试为基金资产进行估值而设的估值程序」,并没有要求任何人判断个别价值是否合理。IVS 2025 正好划出这条界线:估值过程复核(valuation process review)与价值复核(value review)是两回事。[2] 确认程序存在的复核,符合了《准则》的字面。重做抽样估值并对照其输入的复核,才达到《准则》的目的。
《准则》对驱动大多数私募估值的缺乏市场性折让、控股权溢价及少数股权折让只字不提,而这些正是档案中最重大的判断所在。IVS 2025 有所处理:它列出每种调整的典型方法,并把控股权溢价系于控制权能否为资产拥有人带来更多经济利益(enhances the economic benefits available to the owner of the subject asset)。[3] 因此复核者对每一项调整应问三件事:依据哪一种方法或研究、该来源为何适用于这项持仓、数字是否落在来源所支持的范围之内。没有问过,就等于没有测试。而任何复核者,无论是证监会、核数师还是董事会,第一份翻开的文件,就是第 5.3.2 段早已要求备存的纪录:价格被推翻或出现差异时的理由。
3. 实务清单
-
写明估值政策跟随的准则及版本:IVS 2025,相关时加上 IPEV指引。
- 为基金可能持有的每一类资产订明公平价值的依据及层级。
- 订明内部及外部评估师的资格及独立性标准。
- 在政策中预设独立确认的触发条件。
- 备存价格被推翻或出现差异的纪录:每次偏差的理由、审查人及厘定合适价格的方法。
- 记录每一项采用的折让与溢价、所依据的研究或数据,以及为何适用于该持仓。
- 要求年度检讨人士抽样测试数值结果,而不只测试程序。
- 向投资者披露估值频率及基准,侧袋资产则披露拨入时及其后的估值。
4. 常见问题
FMCC 是否要求基金经理委任外部估值师? 不是。它要求的是「恰当及独立的估值」(第 5.3.1 段)。外部估值师是达致这一点的其中一种方法,而第 5.3.4 段清楚指出,无论如何,对基金资产的估值责任仍在基金经理身上。
香港基金的估值政策应引用哪一套准则? 《准则》没有点名。我们认为 IVS 2025(2025 年 1 月 31 日生效)是今日最站得住的参照,私募股权及创投持仓则配合 IPEV 指引。
基金的估值政策须多久检讨一次? 至少每年一次,由「具备胜任能力且在职能上独立的人士」进行,并应包括测试估值程序(第 5.3.7 段)。
FMCC 的估值责任是否适用于委托帐户经理? 大致适用。附录 1 豁免了与交易频密程度相称的估值频密程度、侧袋安排及按单位/股份类别计算资产净值的规定,但要求委托帐户在适用情况下符合第 5.3 节,并每月向客户提供估值报告。
基金经理应在甚么时候就估值寻求独立意见? 《准则》只说「在有需要时」,没有定义。我们建议在政策中预设触发条件:重大持仓、由交易团队或关联方编制的估值、无法解释的大幅变动、表现费结算,以及拨入侧袋。
5. 我们可以怎样协助
大华交易咨询服务为基金及全权委托帐户提供非上市股权、债权、无形资产及物业相关持仓的独立估值,就基金经理或第三者编制的估值报告提供第 5.3.6(b) 段下的独立意见,并进行第 5.3.7 段下包括抽样重新计算价值的年度估值程序复核。我们亦按《准则》及 IVS 2025 检视估值政策,并将基金估值所采用的折让与溢价,对照已发表的研究及可观察的市场证据。本行估值服务详情: www.moore.hk/services/advisory/transaction-valuation/
大华国际(香港)一直为客户提供交易及估值咨询服务。本行的估值专家及交易咨询团队持有 CFA、FRM、CPA、MRICS、CAIA 及 CESGA 等专业资格。
下载 并阅读我们的电子通讯,深入了解如何在当今不断演变的投资格局中应对估值挑战。
如欲进一步了解 FMCC 下的估值要求,请 WhatsApp +852 6938 9310,或联络本行交易咨询服务董事总经理 马志坚或交易咨询服务主管 黄子康.